
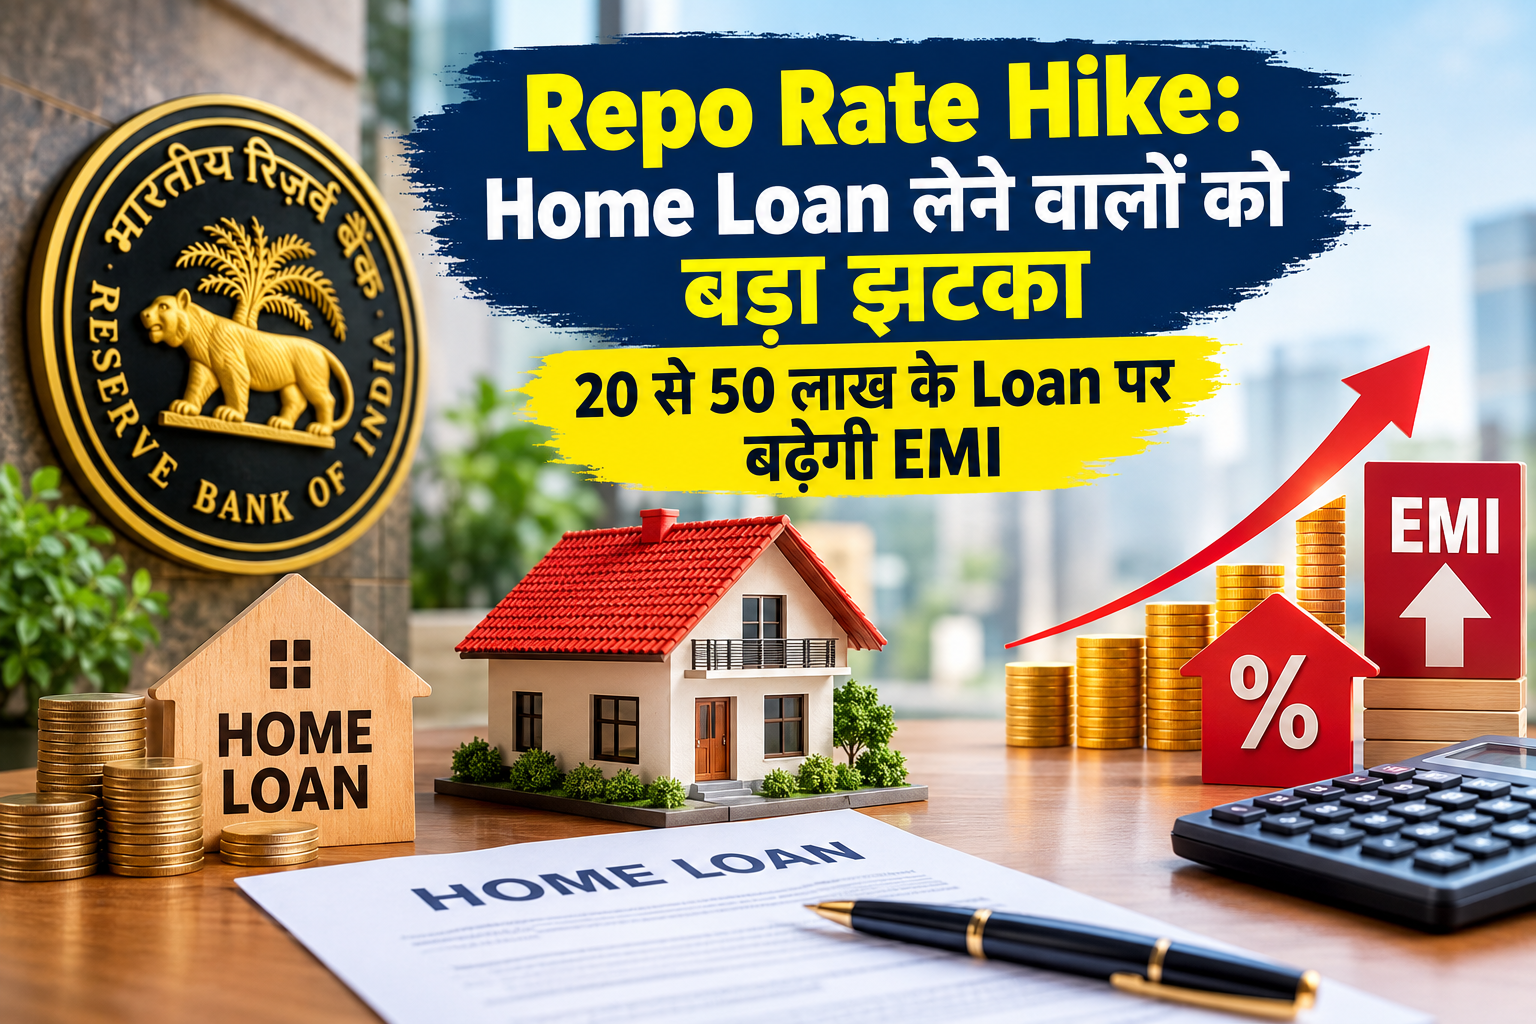
Repo Rate Hike: भारतीय रिजर्व बैंक यानी RBI ने 7 अक्टूबर 2026 को रेपो रेट में 25 बेसिस पॉइंट की बढ़ोतरी की है। इस बढ़ोतरी के बाद रेपो रेट 5.25 फीसदी से बढ़कर 5.50 फीसदी हो गया है। करीब चार साल बाद RBI ने रेपो रेट में बढ़ोतरी की है।
RBI के इस फैसले का असर आम लोगों की जेब पर भी पड़ सकता है। खासकर उन लोगों पर जिनका Home Loan Floating Interest Rate पर चल रहा है। ब्याज दर बढ़ने की स्थिति में होम लोन की EMI बढ़ सकती है या फिर बैंक लोन की अवधि यानी Loan Tenure बढ़ा सकता है।
ऐसे में अगर आपने 20 लाख, 30 लाख या 50 लाख रुपये का होम लोन लिया है तो आपके लिए यह जानना जरूरी है कि ब्याज दर में 0.25 फीसदी की बढ़ोतरी से EMI पर कितना असर पड़ सकता है।
RBI ने Repo Rate क्यों बढ़ाया?
RBI की Monetary Policy Committee यानी MPC ने अक्टूबर 2026 की बैठक में रेपो रेट को 25 बेसिस पॉइंट बढ़ाने का फैसला किया है।
रेपो रेट बढ़ाने के पीछे महंगाई का दबाव, वैश्विक आर्थिक परिस्थितियां और देश की आर्थिक स्थिति जैसे कई कारण होते हैं। RBI ब्याज दरों में बदलाव के जरिए अर्थव्यवस्था में पैसे की उपलब्धता और महंगाई के बीच संतुलन बनाने की कोशिश करता है।
रेपो रेट बढ़ने का असर सबसे पहले बैंकों की फंडिंग लागत पर पड़ सकता है। इसके बाद बैंक अपने ग्राहकों के लिए लोन की ब्याज दरों में बदलाव कर सकते हैं।
Repo Rate क्या होता है?
रेपो रेट वह ब्याज दर है जिस पर RBI दूसरे बैंकों को कम अवधि के लिए पैसा उधार देता है।
जब RBI रेपो रेट बढ़ाता है तो बैंकों के लिए RBI से पैसा लेना महंगा हो सकता है। इसका असर बैंक द्वारा ग्राहकों को दिए जाने वाले लोन पर भी पड़ सकता है।
इसी वजह से रेपो रेट में बढ़ोतरी का असर Home Loan, Car Loan और Personal Loan जैसी लोन की ब्याज दरों पर देखने को मिल सकता है।
हालांकि, यह जरूरी नहीं है कि RBI द्वारा 0.25 फीसदी की बढ़ोतरी होते ही हर ग्राहक की EMI भी ठीक 0.25 फीसदी बढ़ जाए। वास्तविक असर बैंक की ब्याज दर, लोन की बकाया रकम, लोन की अवधि और रीसेट नियमों पर निर्भर करता है।
20 लाख के Home Loan की EMI कितनी बढ़ेगी?
मान लीजिए किसी व्यक्ति ने 20 लाख रुपये का Home Loan 20 साल के लिए 7.50 फीसदी ब्याज दर पर लिया है।
इस ब्याज दर पर उसकी EMI करीब 16,112 रुपये प्रति माह हो सकती है।
अब अगर ब्याज दर 7.50 फीसदी से बढ़कर 7.75 फीसदी हो जाती है तो EMI करीब 16,419 रुपये हो सकती है।
यानी EMI में लगभग 307 रुपये प्रति माह की बढ़ोतरी हो सकती है।
साल के हिसाब से देखें तो करीब 3,684 रुपये अतिरिक्त भुगतान करना पड़ सकता है।
30 लाख के Home Loan की EMI कितनी बढ़ेगी?
अब 30 लाख रुपये के होम लोन का उदाहरण लेते हैं।
अगर 30 लाख रुपये का होम लोन 20 साल के लिए 7.50 फीसदी ब्याज दर पर लिया गया है तो EMI करीब 24,168 रुपये हो सकती है।
अगर ब्याज दर बढ़कर 7.75 फीसदी हो जाती है तो EMI करीब 24,628 रुपये हो सकती है।
इस तरह EMI में करीब 460 रुपये प्रति माह का इजाफा हो सकता है।
यानी एक साल में करीब 5,520 रुपये अतिरिक्त भुगतान करना पड़ सकता है।
50 लाख के Home Loan की EMI कितनी बढ़ेगी?
अब बात करते हैं 50 लाख रुपये के होम लोन की।
अगर 50 लाख रुपये की होम लोन राशि 20 साल के लिए 7.50 फीसदी ब्याज दर पर ली गई है तो EMI करीब 40,280 रुपये हो सकती है।
अगर ब्याज दर बढ़कर 7.75 फीसदी हो जाती है तो EMI करीब 41,047 रुपये तक पहुंच सकती है।
इसका मतलब है कि EMI में करीब 767 रुपये प्रति माह की बढ़ोतरी हो सकती है।
सालाना हिसाब से देखें तो लगभग 9,204 रुपये अतिरिक्त भुगतान करना पड़ सकता है।
20 लाख, 30 लाख और 50 लाख के लोन पर कितना असर?
अगर ब्याज दर 7.50 फीसदी से बढ़कर 7.75 फीसदी होती है और लोन की अवधि 20 साल है, तो अनुमानित असर इस प्रकार हो सकता है:
20 लाख रुपये का लोन: EMI करीब ₹16,112 से बढ़कर ₹16,419
30 लाख रुपये का लोन: EMI करीब ₹24,168 से बढ़कर ₹24,628
50 लाख रुपये का लोन: EMI करीब ₹40,280 से बढ़कर ₹41,047
ध्यान रखें कि ये उदाहरण के तौर पर की गई गणनाएं हैं। आपकी वास्तविक EMI बैंक की ब्याज दर, बकाया लोन, बाकी अवधि और लोन की शर्तों के आधार पर अलग हो सकती है।
क्या सभी Home Loan की EMI बढ़ेगी?
नहीं, ऐसा जरूरी नहीं है कि हर होम लोन की EMI बढ़े।
जिन लोगों का होम लोन Floating Interest Rate पर है और वह रेपो रेट या किसी External Benchmark से जुड़ा है, उनके लोन की ब्याज दर में बदलाव होने की संभावना ज्यादा होती है।
वहीं Fixed Rate Home Loan लेने वाले ग्राहकों पर रेपो रेट बढ़ने का सीधा असर आमतौर पर तुरंत नहीं पड़ता।
इसलिए होम लोन लेने वाले लोगों को यह जरूर पता होना चाहिए कि उनका लोन किस ब्याज दर और किस बेंचमार्क से जुड़ा हुआ है।
EMI बढ़ेगी या Loan Tenure?
रेपो रेट बढ़ने के बाद बैंक के पास आम तौर पर दो विकल्प हो सकते हैं।
पहला, बैंक ग्राहक की EMI बढ़ा सकता है।
दूसरा, बैंक EMI को लगभग समान रखते हुए Loan Tenure बढ़ा सकता है।
अगर बैंक लोन की अवधि बढ़ाता है तो हर महीने ज्यादा EMI नहीं देनी पड़ेगी, लेकिन लंबे समय तक ब्याज चुकाना पड़ सकता है। इससे लोन की कुल लागत बढ़ सकती है।
इसलिए सिर्फ EMI पर ध्यान देना सही नहीं है। आपको यह भी देखना चाहिए कि आपकी लोन की अवधि कितनी बढ़ रही है और पूरी अवधि में कितना ब्याज देना होगा।
Home Loan लेने वालों को क्या करना चाहिए?
रेपो रेट बढ़ने के बाद होम लोन लेने वाले ग्राहकों को कुछ महत्वपूर्ण बातों का ध्यान रखना चाहिए।
अपनी नई Interest Rate चेक करें
सबसे पहले अपनी बैंक की वेबसाइट, ऐप या कस्टमर केयर से पता करें कि रेपो रेट बढ़ने के बाद आपके लोन की ब्याज दर में कोई बदलाव हुआ है या नहीं।
EMI और Tenure दोनों देखें
सिर्फ EMI बढ़ी या नहीं, यह देखना काफी नहीं है। बैंक ने आपके लोन की अवधि बढ़ाई है या नहीं, यह भी जरूर चेक करें।
Part Prepayment पर विचार करें
अगर आपके पास अतिरिक्त रकम है तो आप लोन का कुछ हिस्सा पहले ही चुका सकते हैं। इससे बकाया मूलधन कम हो सकता है और भविष्य में ब्याज का बोझ भी घट सकता है।
दूसरे बैंकों की ब्याज दर देखें
अगर आपकी मौजूदा बैंक की ब्याज दर काफी ज्यादा है तो दूसरे बैंकों की Home Loan Interest Rate की तुलना की जा सकती है।
हालांकि Loan Balance Transfer करने से पहले Processing Fee और अन्य शुल्कों की गणना जरूर करनी चाहिए।
Home Loan EMI Chart
| Loan Amount | Loan Tenure | पहले ब्याज दर | नई ब्याज दर | पुरानी EMI | नई EMI | EMI में बढ़ोतरी |
|---|---|---|---|---|---|---|
| ₹20 लाख | 20 साल | 7.50% | 7.75% | ₹16,112 | ₹16,419 | ₹307 |
| ₹30 लाख | 20 साल | 7.50% | 7.75% | ₹24,168 | ₹24,628 | ₹460 |
| ₹50 लाख | 20 साल | 7.50% | 7.75% | ₹40,280 | ₹41,047 | ₹767 |
नोट: यह EMI कैलकुलेशन उदाहरण के आधार पर है। वास्तविक EMI बैंक की ब्याज दर, लोन की बकाया राशि और बाकी अवधि के अनुसार अलग हो सकती है।
क्या Car Loan और Personal Loan भी महंगे हो सकते हैं?
रेपो रेट में बढ़ोतरी का असर केवल Home Loan तक सीमित नहीं रहता।
बैंकों की फंडिंग लागत बढ़ने पर Car Loan और Personal Loan की ब्याज दरों पर भी असर पड़ सकता है। हालांकि हर बैंक और हर लोन प्रोडक्ट पर इसका असर एक जैसा नहीं होता।
इसलिए अगर आप आने वाले समय में कोई बड़ा लोन लेने की योजना बना रहे हैं तो ब्याज दरों पर नजर रखना जरूरी है।
नए घर खरीदने वालों पर क्या असर होगा?
जो लोग नया घर खरीदने की योजना बना रहे हैं, उनके लिए भी रेपो रेट में बढ़ोतरी महत्वपूर्ण है।
Home Loan की ब्याज दर बढ़ने पर समान लोन राशि के लिए EMI बढ़ सकती है। इसका मतलब है कि घर खरीदने वाले व्यक्ति को हर महीने ज्यादा रकम EMI के रूप में चुकानी पड़ सकती है।
इसलिए घर खरीदने से पहले सिर्फ Property Price नहीं, बल्कि Down Payment, Interest Rate, EMI और Loan Tenure को भी ध्यान में रखना चाहिए।
क्या छोटी EMI बढ़ोतरी से बड़ा नुकसान हो सकता है?
कई लोगों को लगता है कि 300 या 700 रुपये की EMI बढ़ोतरी बहुत छोटी रकम है। लेकिन Home Loan आमतौर पर 15 से 30 साल तक चल सकता है।
ऐसे में ब्याज दर में छोटा बदलाव भी लंबे समय में कुल ब्याज भुगतान को प्रभावित कर सकता है।
इसी वजह से लोन लेते समय अपनी आय के हिसाब से EMI तय करना और भविष्य में ब्याज दर बढ़ने की संभावना को ध्यान में रखना जरूरी है।
क्या Home Loan की Prepayment करनी चाहिए?
अगर आपके पास अतिरिक्त पैसा है तो Home Loan Prepayment एक अच्छा विकल्प हो सकता है। इससे आपके लोन का मूलधन कम होता है और भविष्य में चुकाए जाने वाले ब्याज में कमी आ सकती है।
लेकिन Prepayment करने से पहले यह देखना जरूरी है कि आपके पास Emergency Fund पर्याप्त है या नहीं।
सारी बचत Home Loan में लगा देना हमेशा सही फैसला नहीं होता। अपनी वित्तीय स्थिति और भविष्य के खर्च को ध्यान में रखकर फैसला लेना चाहिए।
RBI Repo Rate बढ़ने का आम आदमी पर असर
RBI का रेपो रेट बढ़ाने का फैसला अर्थव्यवस्था के लिए महत्वपूर्ण होता है। इसका उद्देश्य महंगाई को नियंत्रित करना और आर्थिक स्थिरता बनाए रखना होता है।
लेकिन इसका असर आम लोगों पर भी पड़ सकता है। जिन लोगों ने Floating Rate Loan लिया है, उनकी EMI बढ़ सकती है या लोन की अवधि बढ़ सकती है।
दूसरी तरफ, बैंकिंग सेक्टर में Deposit और Lending Rates में भी बदलाव देखने को मिल सकता है।
निष्कर्ष
RBI Repo Rate Hike के बाद Home Loan लेने वाले लोगों के लिए EMI का बोझ बढ़ने की संभावना है। RBI ने 7 अक्टूबर 2026 को रेपो रेट में 25 बेसिस पॉइंट की बढ़ोतरी करके इसे 5.50 फीसदी कर दिया है।
अगर 20 साल के होम लोन में ब्याज दर 7.50 फीसदी से बढ़कर 7.75 फीसदी होती है, तो 20 लाख रुपये के लोन पर EMI करीब ₹307, 30 लाख रुपये के लोन पर करीब ₹460 और 50 लाख रुपये के लोन पर करीब ₹767 प्रति महीने बढ़ सकती है।
हालांकि, यह केवल उदाहरण के आधार पर की गई गणना है। वास्तविक EMI आपकी बैंक की ब्याज दर, बकाया लोन राशि, लोन की अवधि और रीसेट नियमों पर निर्भर करेगी।
इसलिए Home Loan लेने वालों को अपनी नई ब्याज दर, EMI और Loan Tenure की जानकारी बैंक से जरूर लेनी चाहिए। जरूरत पड़ने पर Part Prepayment या बेहतर ब्याज दर वाले विकल्पों पर भी विचार किया जा सकता है।
